
Finalidade da NFe (Nota Fiscal Eletrônica)
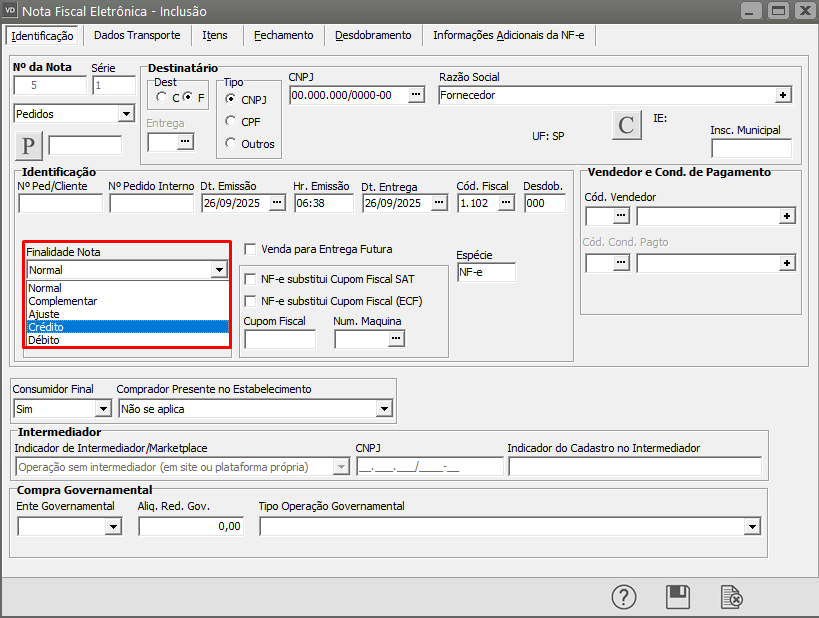
Para determinar a Finalidade da Nota Fiscal Eletrônica, ao realizar o cadastro da mesma, na Aba Identificação você encontrará o campo FINALIDADE DA NOTA contendo duas Novas Finalidades:
- Crédito - Uma nota de crédito documenta uma situação na qual o emitente registra uma redução no
imposto devido (consequentemente, um aumento no imposto devido pelo adquirente, que é odestinatário);
- Débito - Uma nota de débito documenta uma situação na qual o emitente registra um aumento no
imposto devido (consequentemente, uma redução no imposto devido pelo adquirente, que éo destinatário);
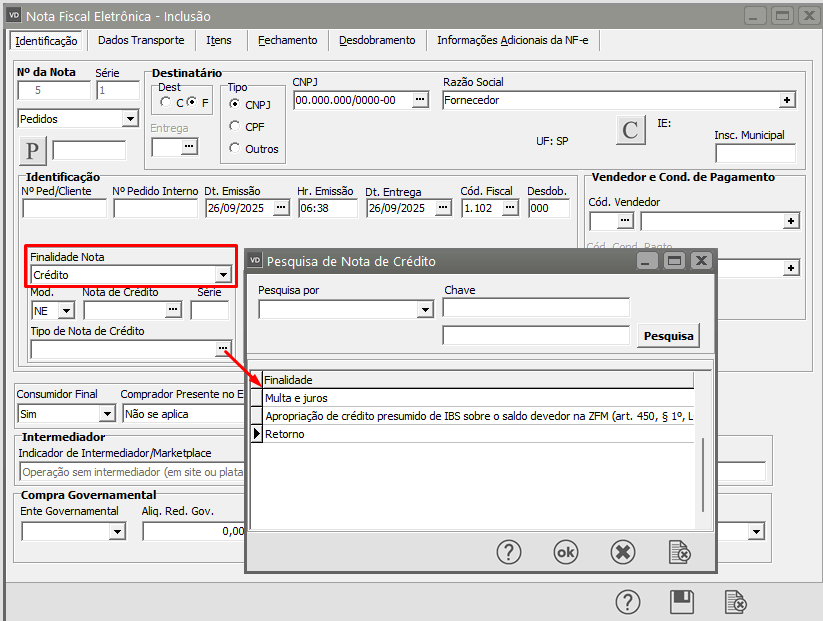
Ao definir Crédito você deverá definir também:
- Modelo
- Nota de Crédito
- Série
- Tipo de Nota de Crédito - Multa e Juros, Apropriação de crédito de IBS sobre o saldo devedor na ZFM, Retorno
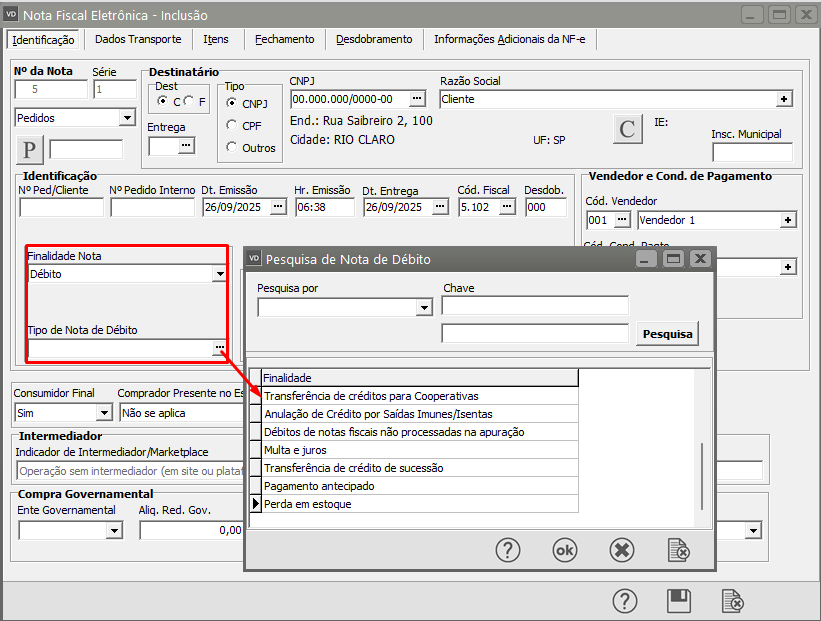
Ao definir Débito você deverá definir também:
- Tipo de Nota de Débito - Transferência de créditos para Cooperativas, Anulação de Crédito por Saídas Imunes/Isentas, Débitos de notas fiscais não processadas na apuração, Multa e Juros, Transferência de Crédito de sucessão, Pagamento Antecipado ou Perda em Estoque
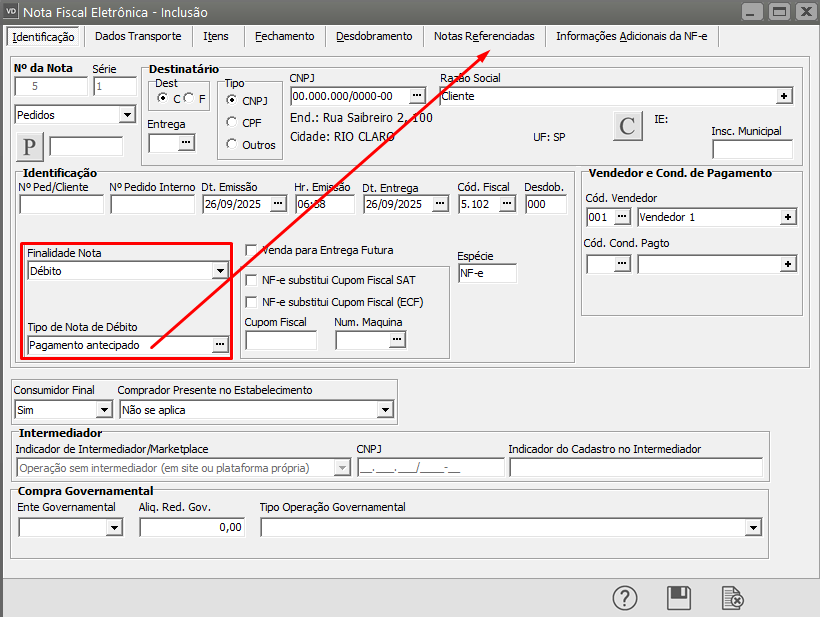
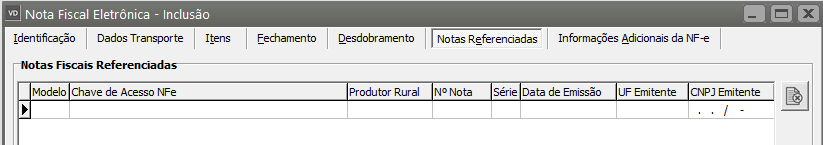
Caso seja definido Pagamento antecipado (informado para abater as parcelas de antecipação de pagamento, referencia uma NFe 55) emitida anteriormente, referente a pagamento antecipado), o Sistema irá habilitar uma nova aba para o cadastro da Nota Fiscal Referenciada
Notas Referenciadas - Referencia uma NF-e (modelo 55) emitida anteriormente, referente a pagamento antecipado
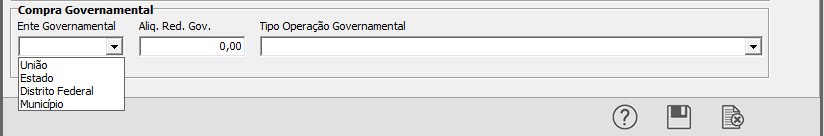
Em seguida acesse o campo Compra Governamental - (Para administração pública direta e suas autarquias e fundações:) e defina:
- União
- Estado
- Distrito Federal
- Município
Veja também os Itens referentes as Regras de Validações:
- Informações dos Tributos Imposto Seletivo - IS
- Informações dos Tributos IBS/CBS
- Informações da Tributação Regular
- Informações do Crédito Presumido referente ao IBS
- Informações da Composição do Valor do IBS e da CBS em Compras Governamentais
- Informações do IBS e CBS em Operações com Imposto Monofásico
- Grupo e Informações da Tributação Monofásica Sujeita à Retenção
- Grupo de Informações da Tributação Monofásica Retida Anteriormente
- Grupo de Informações do Diferimento da Tributação Monofásica
- Emissão de Nota Fiscal de Serviço Eletrônica (NFSe) com informações da Reforma Tributária
- Emissão de Nota Fiscal de Serviço Eletrônica (NFSe) com informações da Reforma Tributária
Links Relacionados: